百万亿资管产品开征增值税 税收如何影响你的投资?
引言:资管产品征税新时代
2018年,财政部、税务总局发布《关于资管产品增值税有关问题的通知》(财税〔2017〕56号),明确自2018年1月1日起,对资管产品运营业务征收增值税。这一政策覆盖了规模超过百万亿元的银行理财、信托、券商资管、基金专户等各类资管产品,标志着中国资管行业正式进入增值税时代。
对于普通投资者而言,这项税收政策并非遥不可及——它直接影响你的投资收益、产品费率,甚至未来资产配置的选择。本文将深入解析资管产品增值税的核心要点,帮助你理解税收如何与你的投资产生关联。
一、什么是资管产品增值税?
资管产品增值税,是指对资产管理产品在运营过程中产生的应税收入(如利息、金融商品转让价差等)征收的增值税。征税主体是资管产品的管理人(如银行、信托公司、基金公司等),而非投资者个人。
关键特点:
- 征收对象:资管产品运营业务收入,包括贷款服务、金融商品转让等。
- 税率:采用简易计税方法,征收率为3%。
- 纳税人:以资管产品管理人为增值税纳税人,但税负实际由产品承担,最终影响投资者收益。
二、为什么会对资管产品征税?
- 税收公平:此前,资管产品通常不缴纳增值税,而银行自营贷款等业务需缴纳,导致税负不公。新政旨在消除套利空间,实现税收中性。
- 规范市场:资管行业规模庞大,嵌套、通道业务复杂,征税有助于穿透监管,促进行业健康发展。
- 财政收入:百万亿级市场带来的税收规模可观,可补充财政收入。
三、税收如何影响你的投资?
虽然增值税由管理人缴纳,但税负会转嫁到产品层面,最终影响投资者的收益。具体影响方式如下:
1. 产品收益可能下降
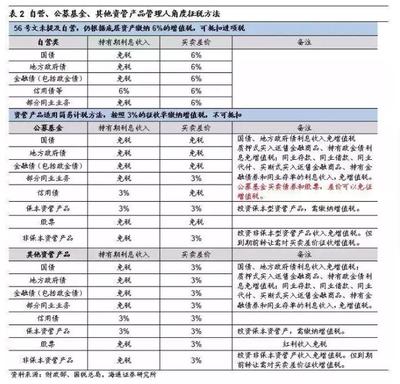
资管产品运用资金取得的利息、买卖价差等收入需要缴纳3%的增值税。以一款固定收益类产品为例,若其年化收益为5%,在征收增值税后,实际收益可能降至约4.85%(粗略估算,不考虑其他因素)。对于收益本就较低的产品,税负的边际影响更为明显。(注:资管产品增值税采用简易计税,征收率3%,但计算时需将含税收入换算为不含税收入,即实际税负率约为2.91%。持有至到期的国债、地方政府债利息收入免征增值税,金融商品转让价差需缴税。)
2. 不同产品类型税负差异
- 保本产品:保本收益需按贷款服务缴纳增值税,税负直接。
- 非保本产品:非保本收益不征收增值税,但金融商品转让价差仍需缴税。(注:财税〔2016〕140号明确,金融商品持有期间(含到期)取得的非保本收益,不属于利息或利息性质的收入,不征收增值税。)
- 货币基金、债券基金:买卖债券的价差收入需缴税,但国债、地方债利息免征。
- 股票基金:买卖股票价差需缴税,股息红利是否征税视持有期限而定(如符合条件的居民企业股息红利免税,但个人投资者通过基金持有股票,基金层面需按规则处理)。
因此,投资者在选择产品时,需关注其底层资产和税收处理方式,税负差异可能影响最终回报。
3. 产品费率可能上升
管理人需要投入系统改造、人工核算等成本来应对增值税申报缴纳,这些运营成本可能通过提高管理费等方式转嫁给投资者。
4. 投资策略调整
为降低税负,管理人可能更倾向于投资免税资产(如国债、地方债),或调整交易频率以减少应税价差。这可能导致产品风险收益特征发生变化,例如债券基金可能增加对免税债券的配置,从而影响整体收益水平。
四、投资者该如何应对?
- 关注产品税后收益: 비교不同产品时,不能只看名义收益率,应了解其税负情况,估算税后实际回报。
- 优选税收优惠产品:如国债、地方政府债、同业存单等利息收入免征增值税,相关基金可能更具优势。
- 合理配置资产:根据自身风险偏好和税收影响,调整股债比例、产品类型,避免过度集中于高税负产品。
- 咨询专业意见:税收规则复杂,建议咨询理财顾问或税务专家,做出更明智的投资决策。
- 长期投资心态:增值税影响的是短期交易价差,长期持有仍可分享企业成长和利息收入,减少频繁买卖带来的税负。
五、
资管产品增值税的开征,是中国税制改革和金融监管强化的重要一步。虽然税负由管理人缴纳,但最终会传导至投资者收益。作为投资者,理解税收规则、关注税后收益、优化资产配置,才能在百万亿资管市场的税收新常态下,守护好自己的财富。
税收与你的投资息息相关——明智投资,从读懂税收开始。